


Mới đây trong một cộng đồng chia sẻ kinh nghiệm quản lý tài chính, tâm sự của một cô vợ về các khoản chi trong tháng đã khiến nhiều người không khỏi ngạc nhiên. Vấn đề không hẳn nằm ở con số 41,4 triệu/tháng cho gia đình 3 người, mà là thực tế vợ ăn riêng, chồng ăn riêng, đến cả con cũng tính tiền ăn riêng luôn.
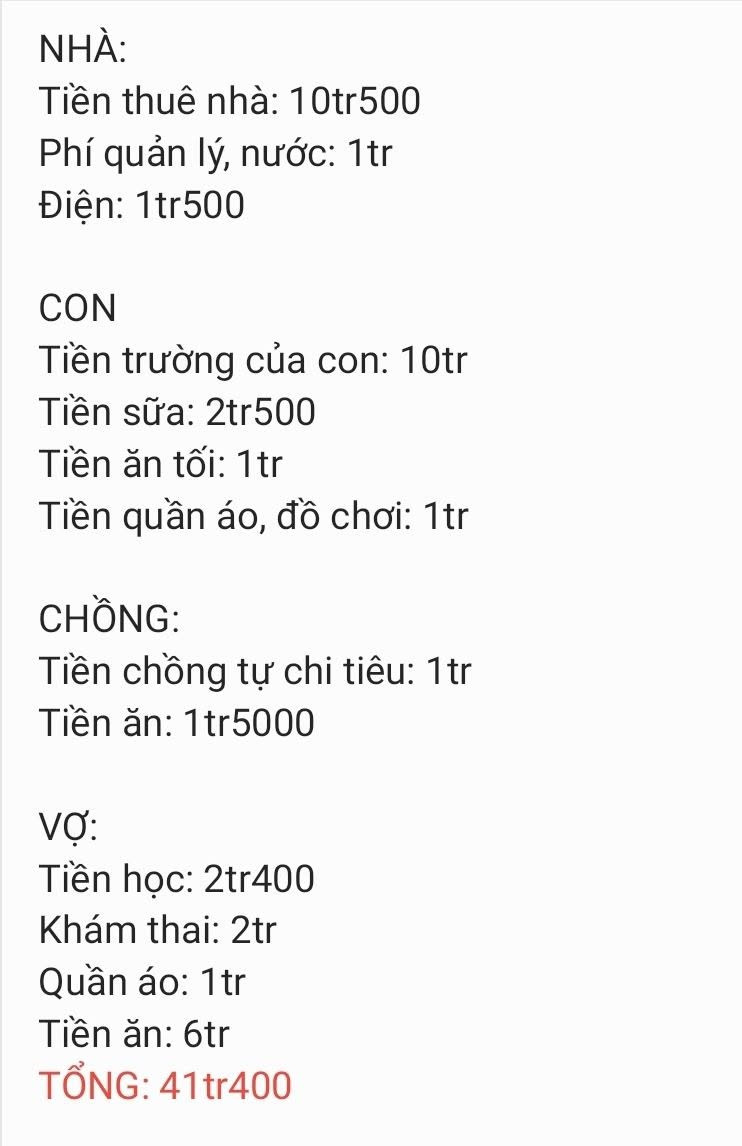
Bảng chi tiêu do cô vợ đăng tải
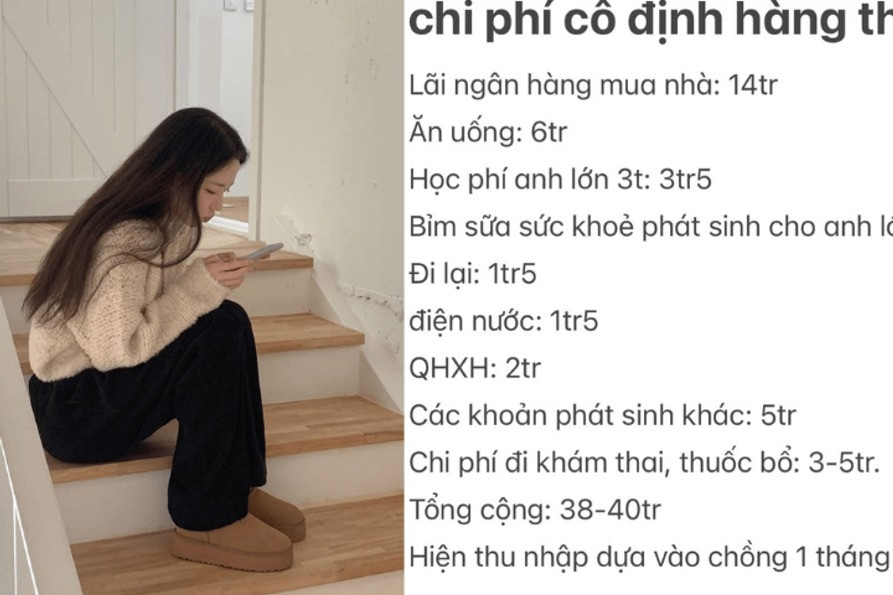
Cô viết: “Vợ chồng em đang có 1 bé 3 tuổi học mầm non. Chồng em người nước ngoài, khẩu vị ăn uống khác nhau nên tiền ăn em chia riêng. Con em đang học mầm non quốc tế, gia đình em giao tiếp với nhau bằng tiếng Anh.
Hiện tại em đang bầu bé thứ hai, sắp tới cũng có nhiều khoản phải chi nên em đang muốn vun vén lại chi tiêu, nhờ mọi người xem giúp em giảm khoản nào thì ổn ạ”.
Trong phần bình luận của bài đăng, không ít người đồng tình cho rằng cách phân bổ chi tiêu của gia đình này có phần hơi lạ.
“Con 3 tuổi tính riêng tiền sữa thì dễ hiểu, chứ sao lại tính riêng tiền ăn tối nhỉ? Bé 3 tuổi thì cơ bản cũng ăn chung cùng gia đình được rồi, đi học cả ngày thì bữa sáng, bữa trưa ăn ở lớp. Nhà 3 người mà tính riêng tiền ăn từng người, mình chưa thấy nhà nào thế này. Mà cách phân bổ tiền ăn cũng không cân đối nữa. Chồng ăn hết 1,5 triệu/tháng, con ăn hết 1 triệu/tháng, còn mẹ thì 6 triệu” - Một người băn khoăn.
“Tổng tiền ăn của từng người cộng lại thì đang là 8,5 triệu/tháng, cũng không ít không nhiều nhưng sao không gom lại thành chi phí ăn uống của cả nhà mà lại chia ra từng người vậy mom? Tiền ăn của chồng có 1,5 triệu/tháng thì chắc chỉ đủ ăn vặt, chứ người lớn sao mà đủ nếu ăn trưa bên ngoài?” - Một người khác có cùng thắc mắc.
“2 khoản lớn nhất là tiền thuê nhà với tiền học của con, có muốn giảm thì giảm chỗ này thôi chứ những khoản khác dù mình thấy hơi lạ, nhưng tính tổng cũng chẳng nhiều” - Một người chia sẻ.
“Cho con học trường quốc tế và phải thuê nhà tổng chi tiêu chừng kia là bình thường. Sắp tới có thêm bé thứ 2 thì có thể là tăng gấp đôi luôn đấy, nên 1 là tăng thu nhập, 2 là phải giảm tiền thuê nhà và học phí của con, bớt tiền tiêu vặt lại. Với cả nếu bố mẹ giao tiếp với nhau bằng tiếng Anh thì cũng là môi trường tốt để con rèn ngôn ngữ rồi, không cứ phải học trường quốc tế đâu” - Một người khác khuyên.
“Vấn đề là không nói mức thu nhập nên cũng không biết khuyên thế nào. Giả sử thu nhập 2 vợ chồng 45 triệu/tháng mà tiêu 41,4 triệu/tháng thì hơi nhiều. Chứ nếu thu nhập 80 triệu/tháng hoặc hơn thì vấn đề nó lại khác. So sánh hay cắt giảm cũng phải có cơ sở chứ đâu phải nhìn mỗi tổng chi mà đánh giá được” - Một người thẳng thắn.
Làm sao để biết mình chi tiêu đã ổn hay vẫn cần cắt giảm?
Nếu đang băn khoăn không biết nên duy trì ngân sách chi tiêu hiện tại hay nên cố giảm bớt, bạn có thể dựa vào 3 yếu tố dưới đây để tìm được đáp án. Bởi không phải cứ giảm chi là tốt, vì đôi khi điều đó sẽ làm giảm chất lượng cuộc sống.
1. Có đảm bảo được thói quen tiết kiệm, đầu tư không?
Đây là cách đơn giản nhất để đánh giá tình hình tài chính cá nhân. Sau khi trừ các khoản tiền nhà, ăn uống, đi lại, hóa đơn và những chi phí sinh hoạt khác, nếu mỗi tháng, gia đình vẫn đều đặn để dành được một khoản tiết kiệm hoặc đầu tư, đây chính là tín hiệu tích cực.
Một cách dễ áp dụng là đặt mục tiêu tiết kiệm ngay khi nhận lương, và tách riêng tiền đầu tư/tiết kiệm ra khỏi tài khoản chi tiêu, thay vì chờ đến cuối tháng mới xem còn bao nhiêu. Số tiền này không nhất thiết phải quá lớn, có thể bắt đầu từ 10-20% thu nhập tùy hoàn cảnh. Quan trọng hơn, mỗi người nên từng bước xây dựng quỹ dự phòng tương đương 3-6 tháng chi phí thiết yếu để chủ động trước những tình huống như mất việc, ốm đau hoặc phát sinh việc gia đình.
2. Có thường xuyên hết tiền trước ngày nhận lương hay không?
Một dấu hiệu cho thấy việc chi tiêu chưa thực sự ổn là tình trạng vừa nhận lương đã hết tiền, phải chờ đến kỳ lương tiếp theo hoặc liên tục sử dụng tiền tiết kiệm, đi vay mượn để trang trải sinh hoạt. Đặc biệt, nếu thường xuyên phải trả góp những món đồ không quá cần thiết, quẹt thẻ tín dụng rồi chỉ thanh toán số tiền tối thiểu, mỗi người nên nghiêm túc xem xét lại ngân sách của mình.
Không phải khoản chi nào phát sinh cũng đáng lo, bởi đôi khi việc mua sắm, ăn uống hay đi chơi nhiều hơn trong một tháng là điều bình thường. Điều quan trọng là những khoản này có nằm trong khả năng tài chính hay không. Nếu một buổi tụ tập cuối tuần khiến bản thân phải cắt giảm tiền ăn cả tuần sau đó, hoặc một món đồ mới khiến các hóa đơn thiết yếu bị chậm thanh toán, có nghĩa là mức chi tiêu hiện tại đang vượt quá khả năng. Khi đó, thay vì tiếp tục tìm cách xoay xở, hãy ưu tiên điều chỉnh những khoản không thực sự cần thiết.
3. Tiền đang được chi cho nhu cầu thực sự hay những quyết định bốc đồng?
Đôi khi vấn đề không nằm ở việc thu nhập thấp mà ở cách chi tiền. Một người có thể kiếm được mức lương khá nhưng vẫn luôn cảm thấy thiếu tiền vì thường xuyên mua sắm theo cảm xúc, đăng ký nhiều dịch vụ nhưng ít khi sử dụng,... Những khoản tiền riêng lẻ có vẻ không đáng kể, song khi cộng lại trong cả tháng, chúng có thể chiếm một phần đáng kể thu nhập.
Để kiểm tra, bạn có thể dành khoảng 15-20 phút cuối tuần để xem lại lịch sử giao dịch ngân hàng, ví điện tử và hóa đơn mua sắm. Hãy thử chia các khoản chi thành ba nhóm: thiết yếu, phục vụ sở thích và phát sinh không cần thiết. Nếu nhận thấy nhóm thứ ba đang chiếm tỷ trọng lớn, đây chính là nơi nên bắt đầu điều chỉnh. Chẳng hạn, thay vì cắt bỏ hoàn toàn việc uống cà phê hay đi ăn cùng bạn bè, có thể giới hạn tần suất, đặt ngân sách cố định cho mỗi tháng.
Mục tiêu không phải là biến cuộc sống thành chuỗi ngày tiết kiệm kham khổ, mà là đảm bảo mỗi khoản tiền bỏ ra đều có lý do và không ảnh hưởng đến những mục tiêu tài chính dài hạn.
Theo Người đưa tin

