


Nhắc đến chuyện tiết kiệm nói riêng và quản lý tài chính nói chung, nhiều người thường chỉ quan tâm đến việc: Thu nhập bao nhiêu, mỗi tháng để dành được chừng nào, số dư tài khoản tiết kiệm ra sao?
Đương nhiên đó là những thước đo không sai, nhưng cũng không phản ánh được hết nỗ lực của một người. Bởi lẽ mỗi người có một xuất phát điểm khác nhau. Tâm sự của người phụ nữ 35 tuổi trong câu chuyện dưới đây là một trường hợp như vậy.
Cô cho biết sau 8 năm ở nhà chăm con, đến năm 32 tuổi cô mới bắt đầu thực sự kiếm được tiền và đến năm 35 tuổi mới có “những đồng tiền tích lũy đầu tiên”.
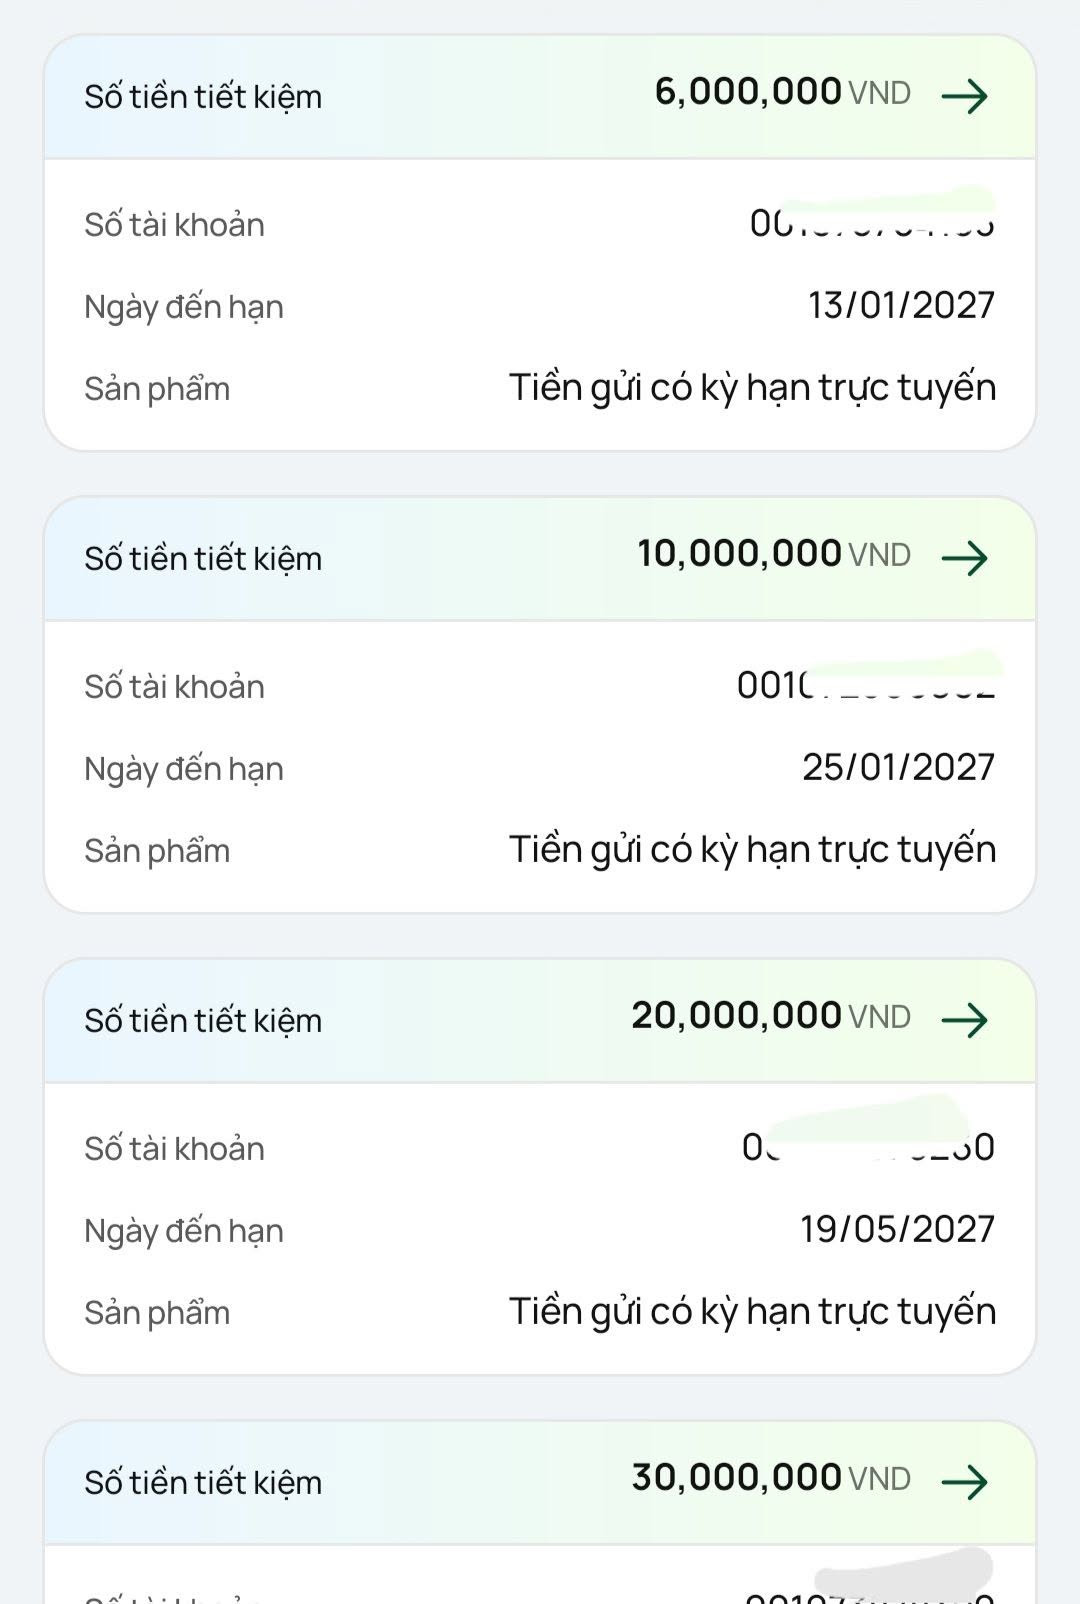
“Mình lấy chồng xa nhà 8 năm rồi, không một đồng tiết kiệm phòng thân. Từng tốt nghiệp đại học, không ngoại ngữ đi làm nhân viên lương bấp bênh 7-8 triệu/tháng. Sau khi cưới thì nghỉ sinh, cũng thấy bản thân không tiến bộ gì cả.
Mãi tới năm 32 tuổi mình mới tự học tiếng Trung, cứ vừa chăm 2 đứa con vừa tự học. Kết quả là giờ 35 tuổi cũng đã có việc, lương 18-20 triệu không bằng ai nhưng ít ra mình cũng đã cố gắng rất nhiều. Chỉ tiếc là ngoảnh lại đã 35 tuổi, cái tuổi mà các doanh nghiệp chuẩn bị đào thải…
Tuy số tiền mình tích góp được vẫn còn ít ỏi nhưng hy vọng quá trình này sẽ kéo dài và tiết kiệm lớn dần theo mỗi năm” - Cô trải lòng.
Trong phần bình luận của bài đăng, nhiều người - đặc biệt là những người đã hoặc đang nuôi con nhỏ đều bày tỏ sự nể phục dành cho bà mẹ này. Đa số đều đồng tình “bắt đầu muộn còn hơn không bao giờ bắt đầu”, và quan trọng nhất là không cần hơn ai hết, chỉ cần mình hôm nay tốt hơn mình của hôm qua là ổn.
“Lương 18-20 triệu mà tiết kiệm được chừng kia là giỏi rồi mom ơi. Chưa kể còn tự học trong lúc chăm con nữa, nói thật chứ mình chăm 1 đứa thôi đã thấy không cả có thời gian mà ngủ luôn ý chứ nói gì tự học… Đừng nhìn vào 18-20 triệu/tháng mà thấy không bằng người khác, không cần hơn ai cả, hơn chính mình của trước là được rồi” - Một người vừa khen vừa động viên.
“Chúc mừng bạn, bắt đầu muộn còn hơn không bao giờ bắt đầu. Mình thấy bạn chia thành mấy sổ kỳ hạn khác nhau là hay rồi, tiền đáo hạn lệch nhau thì khi cần vẫn có sổ để dùng mà không phải rút hết. Giờ bạn cứ giữ nhịp gửi đều mỗi tháng, dù ít cũng được, tích tiểu thành đại mà cần kiên trì” - Một người bày tỏ.
“Thật sự rất trân trọng sự nỗ lực của bạn, vừa chăm hai con vừa học thêm ngoại ngữ để cải thiện thu nhập. Mình nghĩ 35 tuổi không trẻ thôi chứ cũng chưa bao giờ là muộn để chuẩn bị cho tương lai” - Một người đồng tình.
“Lương 18-20 triệu không hẳn cao nhưng cũng không thấp đâu, xong còn nuôi 2 bé mà tiết kiệm bằng kia là rất nỗ lực rồi. Chứ nhà mình 2 vợ chồng, 2 con mà gần như toàn tháng nào hết tháng ấy ý” - Một người bình luận.
Lời khuyên cho người mới bắt đầu gửi tiết kiệm
1. Bắt đầu từ số tiền nhỏ, ưu tiên duy trì thói quen tiết kiệm
Khi mới bắt đầu gửi tiết kiệm, không nhất thiết phải chờ đến lúc có một khoản tiền lớn mới mở sổ. Bạn có thể bắt đầu với 1-2 triệu đồng mỗi tháng, tùy khả năng tài chính. Điều quan trọng hơn cả là duy trì được thói quen trích một phần thu nhập để dành trước khi chi tiêu cho những nhu cầu khác.
Chẳng hạn, ngay khi nhận lương, hãy chuyển một khoản cố định sang tài khoản tiết kiệm thay vì đợi đến cuối tháng xem còn dư bao nhiêu mới gửi. Cách làm này giúp việc tích lũy trở thành một khoản chi có kế hoạch, hạn chế tình trạng tiêu hết tiền rồi mới nghĩ đến chuyện tiết kiệm. Khi thu nhập tăng hoặc chi phí sinh hoạt giảm, bạn có thể nâng dần số tiền gửi mà không tạo áp lực quá lớn cho bản thân.
2. Chọn kỳ hạn phù hợp với kế hoạch sử dụng tiền
Một trong những sai lầm người mới gửi tiết kiệm dễ mắc phải là chỉ quan tâm đến mức lãi suất mà bỏ qua kỳ hạn gửi. Thực tế, khoản tiền có thể cần sử dụng trong vài tháng tới sẽ không nên được gửi vào kỳ hạn quá dài. Nếu rút trước hạn, phần lớn ngân hàng chỉ áp dụng lãi suất không kỳ hạn cho số tiền rút, khiến khoản lãi nhận được thấp hơn dự tính ban đầu.
Vì vậy trước khi mở sổ, hãy xác định thời điểm mình có thể cần đến số tiền đó. Với khoản tiền chưa có kế hoạch sử dụng trong 6-12 tháng, có thể cân nhắc kỳ hạn tương ứng; còn tiền dự phòng cho những tình huống bất ngờ nên được giữ ở tài khoản thanh toán hoặc gửi kỳ hạn ngắn. Chọn đúng kỳ hạn giúp bạn vừa tận dụng được tiền lãi, vừa tránh phải phá vỡ kế hoạch tiết kiệm khi phát sinh nhu cầu chi tiêu.
3. So sánh lãi suất nhưng đừng bỏ qua điều kiện đi kèm
Khi tìm hiểu các ngân hàng, người mới thường dễ bị thu hút bởi nơi có mức lãi suất cao nhất. Tuy nhiên, lãi suất không phải yếu tố duy nhất cần cân nhắc. Bạn nên kiểm tra biểu lãi suất chính thức, điều kiện áp dụng, số tiền gửi tối thiểu, hình thức gửi trực tuyến hay tại quầy và quy định khi tất toán trước hạn.
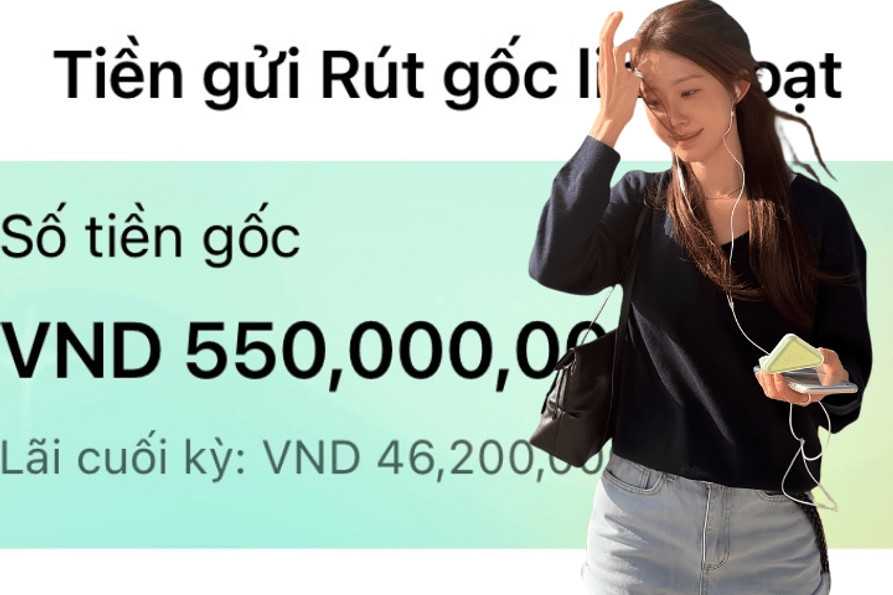
Chênh lệch lãi suất giữa các ngân hàng đôi khi không quá lớn, nên không nhất thiết phải chọn một nơi chỉ vì mức lãi nhỉnh hơn một chút nhưng đi kèm nhiều điều kiện phức tạp. Với người mới bắt đầu, một sản phẩm dễ hiểu, thuận tiện theo dõi và phù hợp với nhu cầu vẫn là lựa chọn đáng cân nhắc hơn. Mục tiêu ban đầu không chỉ là kiếm thêm tiền lãi mà còn là xây dựng nền tảng quản lý tài chính ổn định, lâu dài.
Theo Người Đưa Tin

